
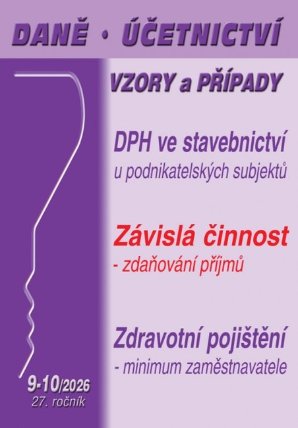
DÚVaP 9-10/2026 DPH ve stavebnictví v roce 2026
Autor: Antonín Daněk, Václav Benda, Luděk Pelcl
Nakladatel: Poradce
Vazba: Brožovaná
EAN: 9771213927491
Typ produktu: Knihy
Pořadí vydání: 1.
Objednací číslo: 0698339
Datum vydání: 2026/08
DPH ve stavebnictví v roce 2026
Zdaňování příjmů ze závislé činnosti (mezd)
Minimum zaměstnavatele, zaměstnance a OSVČ ve zdravotním pojištění
Stavíte nebo se chystáte stavět, rekonstruovat? Pro vás jsme zpracovali příspěvek, v němž je komplexně vysvětlena problematika DPH ve stavebnictví podle aktuálně...
Číst více Kniha

Cena v eshopu
809 Kč
769 Kč s PREMIUM
(Jak se stát členem?)V 12:45 na 1 prodejně v případě rezervace
Doporučené tituly a kolekce


809 Kč
769 Kč s PREMIUM

1 229 Kč
1 168 Kč s PREMIUM


Default AIR carousel title
Více o produktu
POPIS
PODROBNOSTI
KATEGORIE
O AUTOROVI
DPH ve stavebnictví v roce 2026
Zdaňování příjmů ze závislé činnosti (mezd)
Minimum zaměstnavatele, zaměstnance a OSVČ ve zdravotním pojištění
Stavíte nebo se chystáte stavět, rekonstruovat? Pro vás jsme zpracovali příspěvek, v němž je komplexně vysvětlena problematika DPH ve stavebnictví podle aktuálně platné právní úpravy.
Ustanovení § 35ba zákona o daních z příjmů vyjmenovává celkem 5 základních možností snížení daně (uplatnění slevy na dani), z nichž v případě slevy na dani na manžela (manželku) žijící s poplatníkem ve společně hospodařící domácnosti je ještě alternativně možné zvýšení této slevy na dvojnásobek. Více k tématu se dočtete ve druhé kapitole.
Ve třetí kapitole se Ing. Antonín Daněk zaměří na některé situace a správné postupy zaměstnavatele a OSVČ ve zdravotním pojištění ve vazbě na minimální vyměřovací základ, platný pro obě skupiny v právních podmínkách roku 2026.
Zdaňování příjmů ze závislé činnosti (mezd)
Minimum zaměstnavatele, zaměstnance a OSVČ ve zdravotním pojištění
Stavíte nebo se chystáte stavět, rekonstruovat? Pro vás jsme zpracovali příspěvek, v němž je komplexně vysvětlena problematika DPH ve stavebnictví podle aktuálně platné právní úpravy.
Ustanovení § 35ba zákona o daních z příjmů vyjmenovává celkem 5 základních možností snížení daně (uplatnění slevy na dani), z nichž v případě slevy na dani na manžela (manželku) žijící s poplatníkem ve společně hospodařící domácnosti je ještě alternativně možné zvýšení této slevy na dvojnásobek. Více k tématu se dočtete ve druhé kapitole.
Ve třetí kapitole se Ing. Antonín Daněk zaměří na některé situace a správné postupy zaměstnavatele a OSVČ ve zdravotním pojištění ve vazbě na minimální vyměřovací základ, platný pro obě skupiny v právních podmínkách roku 2026.
Autor:
Nakladatel:
Typ produktu:
Knihy
Vazba:
Brožovaná
Datum vydání:
31. 08. 2026
Pořadí vydání:
1.
Jazyk:
česky
Výška:
210 mm
Šířka:
148 mm
Hloubka:
13 mm
Hmotnost:
144 g
Počet stran:
160
Ean:
9771213927491
Vybíráme pro vás
809 Kč
769 Kč s PREMIUM
1 229 Kč
1 168 Kč s PREMIUM

840 Kč
798 Kč s PREMIUM


819 Kč
778 Kč s PREMIUM

979 Kč
930 Kč s PREMIUM

979 Kč
930 Kč s PREMIUM


890 Kč
846 Kč s PREMIUM


